خلاصه مطلب
امروزه در بازارهای مالی تنها دانستن ارزش ذاتی یک دارایی کافی نیست؛ بلکه آنچه در بسیاری از موارد بر سود یا زیان سرمایهگذار تاثیر میگذارد، امکان نقدشوندگی و سرعت خروج از موقعیت است. با این تفاسیر شاخصهایی مانند NAV یا حتی mNAV تنها جنبهای از واقعیت را به تصویر میکشند که عنوان میکند یک دارایی چقدر ارزنده است اما پرسش مهمتر این است که چقدر زمان میبرد تا این ارزش به پول نقد تبدیل شود؟ در این میان شاخص Days to Cover mNAV میتواند کمکیار تحلیلگران باشد. در ادامه این مقاله به چیستی و کاربرد این شاخص اشارهای خواهیم داشت و به صورت کامل آن را بررسی خواهیم کرد. با ما تا انتهای این مطلب همراه باشید.
بررسی مفهوم NAV
در حوزه مالی، یکی از مفاهیم مهم برای ارزشگذاری سرمایهگذاری و سبدهای دارایی، NAV یا Net Asset Value است. این معیار برای اندازهگیری خالص ارزش داراییهای یک نهاد مالی پس از کسر بدهیها و تعهدات آن به کار میرود. به صورت ساده NAV برابر است با مجموع ارزش داراییها منهای بدهیها و تقسیم بر تعداد واحدهای در گردش اما در دنیای واقعی مخصوصاً داراییهایی که ترکیبی از داراییهای نقد و غیرنقد دارند، NAV به تنهایی تصویر دقیقی ارائه نمیدهد؛ زیرا برخی از داراییها مانند املاک، پروژههای نیمهتمام، اوراق با نقدشوندگی پایین یا سهام غیر قابل معامله، ارزشگذاری پیچیدهای دارند و ممکن است در NAV به شکل سنتی، خوشبینانه یا غیر دقیق قرار بگیرند.
بررسی مفهوم mNAV
mNAV یا Modified Net Asset Value نسخهای اصلاحشده از NAV بوده که در آن ارزش برخی از داراییها با لحاظ نقدشوندگی، ریسک یا مدلسازی واقعی تعدیل شدهاند. به عنوان مثال ممکن است ارزش یک ملک یا سهمی غیر نقد با تخفیف یا در قالب ارزش تحققیافته و به صورت تخمینی وارد محاسبات شود. این اصلاحات باعث میشود mNAV تصویر دقیقتری از ارزش قابل اتکای یک دارایی ارائه دهد. استفاده از mNAV مخصوصاً در تحلیل فاندامنتال برای تحلیلگران بسیار مفید و ارزنده است.
شاخص Days to Cover چیست؟
شاخص Days to Cover، یکی از مولفههای مهم و کلیدی در تحلیل فشار فروش در بازارهای مالی بینالمللی است. این شاخص بیان میکند که اگر تمام فروشندگان استقراضی (Short Sellers) بخواهند موقعیتهای خود را پوشش دهند، چند روز معاملاتی طول میکشد تا این پوشش با حجم معاملات روزانه انجام شود. اگر تعداد کل موقعیتهای فروش یا Short را بر میانگین حجم معاملات روزانه تقسیم کنیم، شاخص Days to Cover بدست میآید.
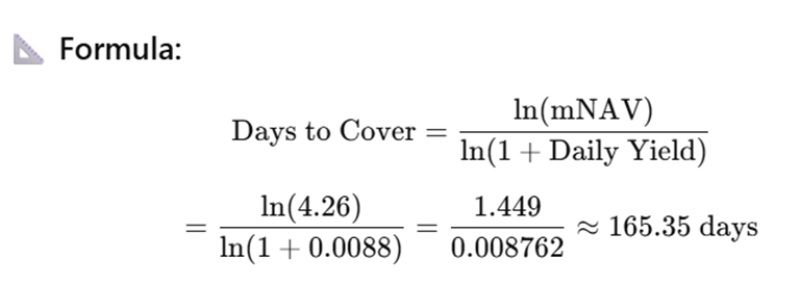
برای مثال اگر در یک دارایی مالی، 1 میلیون موقعیت فروش استقراضی وجود داشته باشد و میانگین حجم معاملات روزانه آن 200 هزار سهم باشد، مقدار شاخص Days to Cover برابر است با 5. یعنی اگر فروشندگان بخواهند موقعیتها را ببندند، 5 روز طول میکشد تا بازار این حجم را جذب کند.
چرا این شاخص برای نقدشوندگی مهم است؟
در ظاهر ممکن است یک دارایی دارای ارزش ذاتی بالا باشد اما اگر حجم معاملات پایین یا نقدشوندگی محدود داشته باشد، امکان نقد کردن آن دارایی در زمان مناسب محدود میشود. در چنین شرایطی Days to Cover به عنوان ابزاری برای سنجش فشار زمانی نقدشوندگی وارد میشود. به عبارتی دیگر، این شاخص به ما نمیگوید که دارایی چقدر میارزد؛ بلکه میگوید اگر بخواهیم این دارایی را بفروشیم، در حالت عادی بازار چند روز طول میکشد تا بتوان آن را به mNAV فروخت. اینجاست که مفهوم شاخص Days to Cover mNAV مطرح میشود؛ ترکیبی از دو پرسش مهم تحت عناوین:
- این دارایی چقدر میارزد؟ (mNAV)
- چقدر طول میکشد تا به این ارزش برسیم؟ (Days to Cover)
در ادامه این مقاله خواهیم دید که چگونه میتوان این شاخص ترکیبی را محاسبه و تفسیر کرد و چرا برای تحلیل حرفهای داراییهای غیر نقد یک ابزاری کلیدی محسوب میشود.
شاخص Days to Cover mNAV چیست؟
شاخص Days to Cover mNAV، یک شاخص ترکیبی است که هدف آن بررسی مدت زمان تقریبی لازم برای نقد کردن یک دارایی به اندازه ارزش واقعی تعدیلشده آن یا mNAV با فرض ادامه روند عادی معاملات در بازار است. این شاخص تلاش میکند فاصله بین ارزش قابل تحقق واقعی و امکان تحقق آن در بازار را در قالب زمان بیان کند.
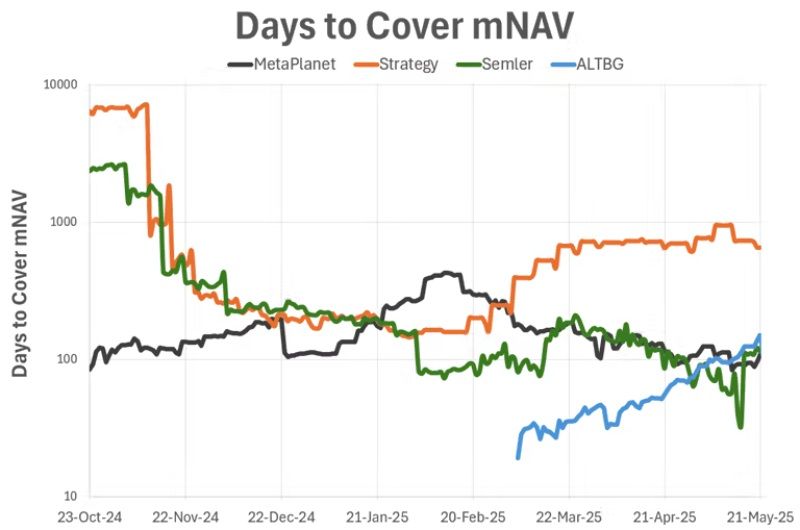
برای بدست آوردن مقدار شاخص Days to Cover mNAV، باید ارزش تعدیلشده دارایی یا mNAV را بر میانگین حجم نقدینگی روزانه در بازار تقسیم کنیم. فرض کنید یک دارایی مالی دارای mNAV حدود 500 میلیارد تومان است اما این دارایی بیشتر در پروژههای ساختمانی و داراییهای غیر نقد سرمایهگذاری کرده و برآورد میشود که در بازار فعلی، به طور میانگین روزانه تنها 10 میلیارد تومان از این داراییها قابلیت فروش دارند. در چنین حالتی و با تقسیم 500 بر 10، مشخص میشود که مقدار شاخص Days to Cover mNAV برابر با 50 است. به عبارتی 50 روز معاملاتی طول میکشد تا این دارایی بتواند ارزش تعدیلشده یا mNAV خود را به پول نقد تبدیل کند.
کاربردهای شاخص Days to Cover mNAV
شاخص Days to Cover mNAV تنها یک ابزار محاسباتی نیست؛ بلکه یک نگاه عمیق به ریسک نقدشوندگی پنهان در داراییهای سرمایهگذاری است. در این بخش کاربردهای کلیدی این شاخص را بررسی میکنیم.
تحلیل ریسک نقدشوندگی
در شرایطی که سرمایهگذاران ناگهان تقاضای خروج از یک دارایی خاص را دارند، سرعت نقد شدن داراییها اهمیت زیادی پیدا میکند. در اینجا شاخص Days to Cover mNAV به تحلیلگر هشدار میدهد که: اگر فشار فروش ایجاد شود، چند روز طول میکشد تا بتوان ارزش تعدیلشده دارایی را به نقد تبدیل کرد. این مزیت باعث تعیین حد بهینه نقدینگی دارایی میشود.
سنجش شکنندگی ساختار دارایی در شرایط بحرانی
اگر شاخص Days to Cover mNAV زیاد باشد (مثلاً بالای 60 روز)، در صورت بروز بحران یا کاهش اعتماد عمومی، امکان اجرای موفق استراتژیهای خروج و بازخرید کاهش مییابد. در چنین حالتی این شاخص میتواند ابزاری کلیدی برای مدیریت سرمایهگذاران در شرایط بحرانی باشد.
مقایسه بین دارایی ها
در تحلیل مقایسهای، تنها نگاه به NAV یا بازدهی گذشته کافی نیست. دو دارایی با mNAV مشابه ممکن است از نظر ریسک نقدشوندگی و زمان نقدپذیری تفاوت زیادی داشته باشند.
پشتیبانی از استراتژی های الگوریتمی
در مدلهای پیشبینی ریسک، شاخص Days to Cover mNAV میتواند به عنوان یک متغیر ورودی برای الگوریتمهای ارزیابی بحران، شبیهسازی استرس یا امتیازدهی به نقدشوندگی به کار رود.
تصمیم گیری سرمایه گذار برای ورود یا خروج
برای سرمایهگذار دانستن اینکه ارزش دارایی بالا بوده، کافی نیست؛ بلکه دانستن اینکه آیا در صورت نیاز میتوان به موقع از آن خارج شد یا نه، اهمیت دارد. معمولاً یک سرمایهگذار ریسکگریز، ممکن است دارایی با Days to Cover mNAV پایینتر را انتخاب کند، حتی اگر بازدهی کمتری داشته باشد.
مزایا و محدودیت های شاخص Days to Cover mNAV
شاخص Days to Cover mNAV ابزاری پیشرفته برای تحلیل نقدشوندگی است که برخلاف بسیاری از شاخصهای سنتی، به صورت ترکیبی از ارزش و قابلیت تحقق به کار میرود. با این حال مانند هر ابزار تحلیلی، این شاخص نیز مزایا و محدودیتهایی خاص خود را دارد که در تصمیمگیری دقیق باید در نظر گرفته شوند. در ادامه به بررسی این موارد خواهیم پرداخت.
| مزایا | توضیح | محدودیت ها | توضیح |
| ترکیب ارزش و نقدشوندگی | تصویری واقعی از وضعیت دارایی ارائه میدهد. | وابستگی به دادههای معاملاتی دقیق | برای محاسبه صحیح، به دادههای حجمی و روزانه معتبر نیاز است. |
| کاربرد در شرایط بحران یا فشار فروش | ابزاری مفید برای تحلیل فشار فروش و رفتار دارایی در بحران است. | عدم قطعیت در mNAV | برآورد mNAV وابسته به مدلها و فرضیات قابل تغییر است. |
| مقایسهپذیری بین داراییها | امکان ارزیابی نقدشوندگی نسبی داراییها با mNAV مشابه را فراهم میکند. | ثبات بازار | فرض بر این است که شرایط بازار در طول دوره ثابت باقی میماند. |
| کمک به مدیریت ریسک و نقدینگی | مدیران میتوانند از آن برای سیاستگذاری نقدینگی استفاده کنند. | عدم لحاظ اثر بازار | فشار فروش شدید ممکن است خود باعث افت قیمت شود که در مدل ساده دیده نمیشود. |
| مناسب برای مدلهای تحلیل پیشرفته | در کنار سایر پارامترها قابل استفاده در الگوریتمهای پیشبینی و شبیهسازی است. | دشواری در برآورد برای داراییهای خاص | برای داراییهای غیرقابل معامله عمومی یا خصوصی، محاسبه نقدشوندگی ممکن است تقریبی باشد. |
شاخص Days to Cover mNAV در بازار کریپتو چه فایده ای دارد؟
در بازار نوسانی کریپتو، یکی از چالشهای کلیدی برای تحلیلگران، تخمین واقعی ریسک نقدشوندگی است. بسیاری از پروژههای کریپتویی دارای توکنهای بومی، استیبل کوینها، NFT ها یا داراییهای دیجیتال قفلشده در قراردادهای هوشمند هستند که مجموع آنها تشکیلدهنده چیزی شبیه به mNAV پروژه یا DAO است.
اینجاست که شاخص Days to Cover mNAV بسیار کاربردی است. این شاخص ابزاری برای تخمین تعداد روزهای معاملاتی لازم برای تبدیل mNAV یک پروژه به نقد، با توجه به عمق و حجم واقعی بازار است. کاربرد این شاخص در بازار کریپتو مخصوصاً برای پروژههای دیفای، DAO، صندوقهای رمزنگاریشده و سرمایهگذاران نهادی اهمیت دارد. با کمک این ابزار میتوان تشخیص داد که آیا دارایی یک پروژه در برابر بحرانها و شرایط سخت نقدشوندگی مقاومت لازم را از خود نشان میدهد یا خیر.
جمع بندی نهایی؛ آیا شاخص Days to Cover mNAV ارزنده است؟
شاخص Days to Cover mNAV ابزاری ترکیبی و نوین برای سنجش همزمان ارزش واقعی داراییها و توان بازار در جذب آن ارزش است. این شاخص علاوه بر استفاده در تحلیل سنتی داراییها، در بازارهای مدرنی مانند ارزهای دیجیتال نیز کاربرد دارد و میتواند یک دید واقعبینانه از ریسک نقدشوندگی پنهان ارائه دهد. شما میتوانید با حضور در بلاگ بالینکس، نسبت به دریافت آخرین تحلیلهای تکنیکال ارزهای دیجیتال و مقالات مالی ارزشمند اقدام نمایید.
توجه!
محتوای این مقاله صرفاً برای اهداف آموزشی و اطلاعرسانی تهیه شده و بههیچعنوان توصیه مالی یا سرمایهگذاری نیست. قبل از هرگونه تصمیمگیری مالی، حتماً با مشاوران حرفهای مشورت کنید.
قیمت ارزهای محبوب

۱۰,۲۲۸,۱۲۹,۲۸۱
۳,۱۲٪

۴۲۰,۶۱۱,۱۴۳
۱,۸۳٪


۱۰,۲۲۸,۱۲۹,۲۸۱
۱,۸۳٪
پیشنهاد مطالعه
آخرین اخبار