خلاصه مطلب
تصور کنید وارد بانکی میشوید که هیچکس از شما کارت شناسایی نمیخواهد؛ آیا حاضرید پول خود را آنجا بگذارید؟ ورود به صرافیهای ارز دیجیتال بدون احراز هویت، دقیقاً شبیه همین کار است. در بازاری که میلیاردها دلار سرمایه جابهجا میشود، نبود یک سیستم شناسایی دقیق، یعنی باز گذاشتن درها برای کلاهبرداران و هکرها. برای همین صرافی ها احراز هویت KYC را اجباری کرده اند. اما فرآیند دقیق احراز هویت KYC چیست و چه اطلاعاتی از ما نزد صرافی میماند؟ در این مقاله میخواهیم نگاهی دقیق و فنی به لایههای امنیتی این سیستم بیندازیم و ببینیم کاربران ایرانی چطور میتوانند در فضایی امن و قانونی فعالیت کنند.
احراز هویت KYC چیست؟
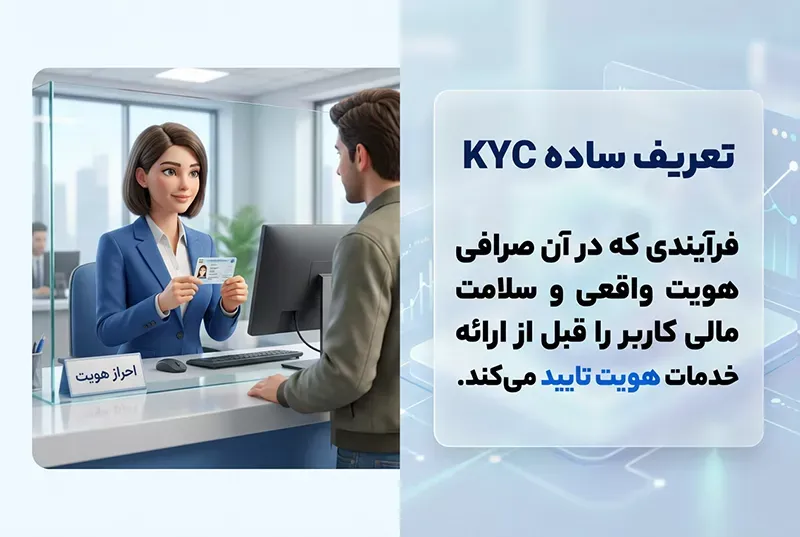
احراز هویت KYC (مخفف Know Your Customer) یک فرآیند استاندارد و اجباری در تمام موسسات مالی معتبر است که طی آن، صرافی یا بانک هویت واقعی، محل سکونت و سلامت مالی کاربر را پیش از ارائه خدمات تایید میکند.
اگر بخواهیم به زبان ساده بگوییم که ماهیت احراز هویت KYC چیست، باید آن را به عنوان فیلتر ورودی سیستم مالی معرفی کنیم. این سیستم طراحی شده تا مطمئن شود شخصی که پشت کامپیوتر نشسته، یک انسان واقعی و معتبر است، نه یک ربات، یک کلاهبردار یا کسی که از هویت دزدی استفاده میکند.
در سال ۲۰۲۵، این فرآیند دیگر به معنای پر کردن فرمهای کاغذی نیست. KYC اکنون یک فرآیند دیجیتال و هوشمند است. وقتی شما مدارک خود را در یک صرافی بارگذاری میکنید، الگوریتمهای پیشرفته آن را با پایگاههای داده رسمی، لیستهای تحریم و سوابق مالی تطبیق میدهند. هدف نهایی این است که صرافی بداند مشتریاش کیست تا بتواند امنیت سایر کاربران و نقدینگی موجود در پلتفرم را تضمین کند. بدون این سیستم، صرافیها به سرعت به محلی برای پولشویی تبدیل شده و توسط قانونگذاران بسته میشوند.
مراحل اصلی فرایند احراز هویت مشتری
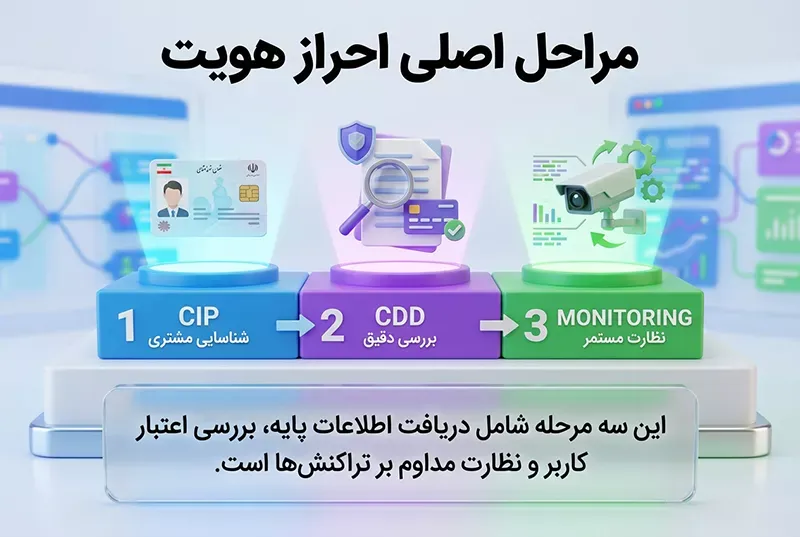
یک فرآیند استاندارد KYC شامل سه لایه امنیتی متوالی است. این مراحل تضمین میکنند که هویت کاربر در تمام طول فعالیتش معتبر باقی بماند. مراحل اصلی فرایند احراز هویت مشتری عبارتاند از:
- برنامه شناسایی مشتری (CIP): دریافت و تایید سیستمی اطلاعات پایه.
- بررسی دقیق مشتری (CDD): ارزیابی اعتبار و ریسک کاربر.
- نظارت مداوم (Ongoing Monitoring): پایش رفتار معاملاتی در طول زمان.
در ادامه جزئیات فنی هر مرحله را باز میکنیم.
برنامه شناسایی مشتری (CIP)
مرحله CIP (Customer Identification Program) نقطه شروع است. در اینجا، سیستم اطلاعاتی مثل نام، کد ملی، تاریخ تولد و آدرس را میگیرد. اما کار به اینجا ختم نمیشود. سیستمهای مدرن از طریق API به دیتابیسهای مرجع (مثل ثبت احوال یا سامانههای بانکی) وصل میشوند. اگر کد ملی وارد شده با شماره موبایل مالک خط مطابقت نداشته باشد، سیستم به صورت خودکار خطا میدهد. این یعنی شما نمیتوانید با سیمکارت پدرتان و کد ملی خودتان ثبتنام کنید. این سختگیری اولیه برای جلوگیری از هویتسازی جعلی ضروری است.
بررسی دقیق مشتری (CDD)
مرحله دوم یا Customer Due Diligence، کمی عمیقتر است. در اینجا سیستم بررسی میکند که آیا این کاربر خطرناک است؟. نام کاربر در لیستهای سیاه جهانی، لیست بدهکاران بزرگ بانکی و لیستهای پلیس بینالملل جستجو میشود. همچنین سیستم یک نمره ریسک به کاربر میدهد. اگر کاربری بخواهد مبالغ بسیار سنگین جابهجا کند، سیستم ممکن است وارد فاز بررسی سختگیرانه شود و از کاربر بخواهد منشأ این پول را مشخص کند. این کار برای جلوگیری از ورود پولهای حاصل از قاچاق یا دزدی به صرافی است.
نظارت مداوم (Ongoing Monitoring)
امنیت یک فرآیند لحظهای نیست. نظارت مداوم یعنی هوش مصنوعی صرافی همیشه بیدار است. این سیستم الگوی رفتار شما را یاد میگیرد. مثلاً اگر همیشه با آیپی ایران و مبالغ کم کار میکردید، اما ناگهان با آیپی آلمان وارد شدید و خواستید تمام موجودی را خالی کنید، سیستم این را رفتار غیرعادی تشخیص میدهد و برداشت را موقتاً مسدود میکند. این ویژگی بارها توانسته دارایی کاربرانی که رمز عبورشان هک شده بود را نجات دهد.
علت ضروری بودن احراز هویت KYC چیست؟
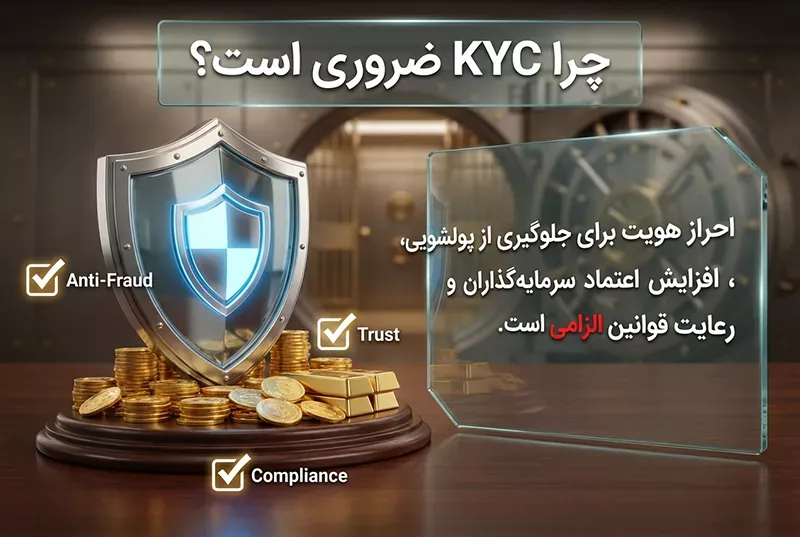
شاید هنوز برایتان سوال باشد که اصلاً دلیل این همه سختگیری و ضرورت احراز هویت KYC چیست؟ چرا نمیتوانیم مثل روزهای اول بیت کوین کاملاً ناشناس بمانیم؟ چرا صرافیها اینقدر روی این موضوع حساس هستند؟ پاسخ در امنیت جمعی نهفته است. دلایل اصلی ضروری بودن احراز هویت KYC عبارتند از:
- جلوگیری از کلاهبرداری و پولشویی: بستن راه بر تبهکاران مالی.
- افزایش اعتبار و اعتماد: جذب سرمایهگذاران واقعی و نهادی.
- رعایت قوانین و مقررات: جلوگیری از فیلترینگ و مشکلات قضایی.
بیایید دقیقتر بررسی کنیم.
جلوگیری از کلاهبرداری و پولشویی
بازار کریپتو به دلیل سرعت بالا، جذابترین مکان برای پولشویان است. پولشویی یعنی وارد کردن پول دزدی (مثلاً از کارتهای اجارهای یا فیشینگ) به صرافی و تبدیل آن به ارزی غیرقابل ردیابی. وقتی صرافی KYC دارد، هویت همه مشخص است. هیچ کلاهبرداری حاضر نیست مدارک واقعی خودش را بدهد. بنابراین، صرافیهای دارای احراز هویت محیطی پاک دارند و احتمال اینکه شما در یک معامله P2P پول دزدی دریافت کنید و حسابتان مسدود شود، به صفر میرسد.
افزایش اعتبار و اعتماد
سرمایه ترسو است و فقط جایی میرود که امنیت باشد. صرافیهایی که احراز هویت ندارند، معمولاً پاتوق خلافکاران میشوند و دیر یا زود توسط پلیس بسته میشوند. وقتی یک صرافی مثل بالینکس احراز هویت دقیق دارد، به کاربران پیام میدهد که ما اینجا هستیم تا بمانیم. این اعتبار باعث میشود حجم نقدینگی بالا برود و کاربران بتوانند با خیال راحت، حتی مبالغ میلیاردی را در پلتفرم نگهداری یا معامله کنند.
رعایت قوانین و مقررات
قوانین جهانی مثل MiCA در اروپا و قوانین پلیس فتا در ایران، صرافیها را ملزم به شناسایی کاربر کردهاند. اگر صرافی این قوانین را رعایت نکند، هر لحظه ممکن است با دستور قضایی بسته شود و دسترسی شما به پولتان برای ماهها یا سالها قطع شود. رعایت KYC در واقع بیمه کردن سرمایه شما در برابر حوادث قانونی است.
تفاوت AML و احراز هویت KYC چیست؟
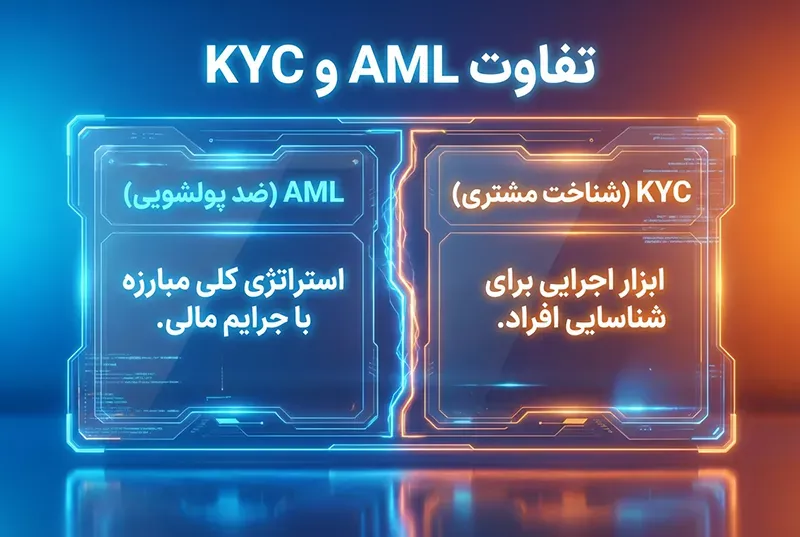
AML یک استراتژی کلی برای مبارزه با جرایم مالی است، در حالی که KYC ابزار اجرایی برای شناسایی افراد است. به عبارت دیگر، KYC بخشی از پازل بزرگ AML است. خیلیها این دو را با هم اشتباه میگیرند. برای درک بهتر، باید هر کدام را جداگانه تعریف کنیم و سپس رابطه آنها را بسنجیم.
AML چیست؟
مبارزه با پولشویی یا AML، مجموعهای وسیع از قوانین، مقررات و رویههایی است که هدفشان جلوگیری از تبدیل درآمدهای غیرقانونی به داراییهای قانونی است. AML شامل ردیابی تراکنشهای مشکوک، گزارشدهی به نهادهای دولتی، آموزش کارکنان و استفاده از نرمافزارهای تحلیل بلاکچین برای کشف شبکههای فساد است. این یک رویکرد کلان و استراتژیک است.
KYC چیست؟
شناخت مشتری یا KYC، در واقع دروازه ورودی سیستم AML است. برای اینکه بتوانیم جلوی پولشویی را بگیریم، اول باید بدانیم چه کسی دارد پول را جابهجا میکند. پس KYC وظیفه جمعآوری اطلاعات و تایید هویت را دارد. اگر AML را یک سیستم امنیتی کل ساختمان بدانیم، KYC دوربین و نگهبان درب ورودی است.
جدول زیر تفاوت AML و احراز هویت KYC را به خوبی نشان میدهد.
| معیار مقایسه | AML (ضد پولشویی) | KYC (شناخت مشتری) |
| دامنه فعالیت | بسیار گسترده (تحلیل، گزارش، نظارت) | متمرکز بر شناسایی و تایید هویت |
| زمان اجرا | پیوسته و در تمام طول عمر حساب | در زمان افتتاح حساب و بهروزرسانی دورهای |
| هدف | کشف فعالیتهای مجرمانه و مشکوک | اطمینان از تطابق هویت ادعایی با واقعی |
انواع سطوح احراز هویت در صرافی ها
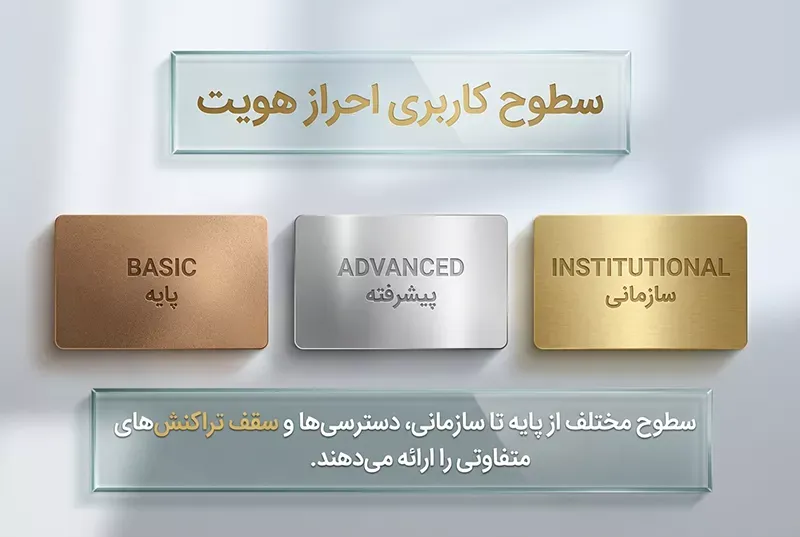
برای راحتی کاربران، صرافیها سطوح مختلفی شامل پایه، پیشرفته و سازمانی را ارائه میدهند که هرکدام مدارک و سقف تراکنش متفاوتی دارند. یک کاربر دانشجو که میخواهد ماهیانه یک میلیون تومان دوج کوین بخرد، با یک شرکت سرمایهگذاری تفاوت دارد. به همین دلیل سطوح مختلفی تعریف شده است. دانستن اینکه سطوح احراز هویت KYC چیست به شما کمک میکند متناسب با نیازتان مدرک ارائه دهید:
- احراز هویت پایه (Basic KYC): ورود سریع با سقف محدود.
- احراز هویت پیشرفته (Advanced KYC): دسترسی نامحدود برای حرفهایها.
- احراز هویت نهادی (Institutional KYC): مخصوص شرکتها و حقوقیها.
در ادامه جزئیات هر سطح را بررسی میکنیم.
احراز هویت پایه (Basic KYC)
این سطح برای شروع کار است. معمولاً فقط نیاز به تطبیق کد ملی و شماره موبایل دارد. سیستم به صورت خودکار و در چند ثانیه استعلام میگیرد. اگر اطلاعات درست باشد، حساب فعال میشود. البته سقف واریز و برداشت در این سطح محدود است و برای کسانی مناسب است که میخواهند با مبالغ کم وارد بازار شوند.
احراز هویت پیشرفته (Advanced KYC)
اگر تریدر جدی هستید، به این سطح نیاز دارید. در اینجا علاوه بر اطلاعات پایه، باید عکس کارت ملی و یک ویدیو یا عکس سلفی ارسال کنید. هدف این است که صرافی مطمئن شود خودِ شما پشت سیستم هستید و مدارک دزدی نیست. با تکمیل این مرحله، سقفهای مالی برداشته میشود و تمام امکانات صرافی برای شما فعال میگردد.
احراز هویت نهادی (Institutional KYC)
این سطح برای شرکتهاست. صرافی باید بداند صاحبان اصلی شرکت چه کسانی هستند. مدارکی مثل روزنامه رسمی و اساسنامه بررسی میشود. این پروسه کمی زمانبر است و معمولاً توسط تیم حقوقی بررسی میشود، اما در عوض امکانات ویژهای مثل کارمزد کمتر و درگاههای شرکتی به این کاربران داده میشود.
احراز هویت KYC برای ایرانیان
برای کاربران ایرانی، داستان کمی متفاوت و پیچیدهتر است. تحریمهای بینالمللی باعث شده که احراز هویت در پلتفرمهای خارجی ببسیار دشوار شود. اما راه چاره احراز هویت KYC چیست؟
چالش های KYC برای ایرانیان
صرافیهای خارجی مثل بایننس یا کوینبیس، ابزارهای قدرتمندی برای شناسایی کاربران ایرانی دارند. حتی اگر با VPN وارد شوید یا مدارک جعلی (که در اینترنت فروخته میشود) بخرید، هوش مصنوعی آنها به راحتی از روی الگوی رفتاری، زبان سیستم یا نشت IP واقعی، شما را شناسایی میکند. نتیجه این کار، مسدود شدن حساب و بلوکه شدن همیشگی سرمایه است. ریسک کردن با مدارک جعلی در سال ۲۰۲۵ اشتباهی جبرانناپذیر است.
راهکارها
راهکار درست، استفاده از صرافیهای داخلی معتبر مثل بالینکس است. این صرافیها فرآیند KYC را مطابق استانداردهای جهانی اما با پذیرش مدارک ایرانی انجام میدهند. شما میتوانید به راحتی و قانونی احراز هویت کنید، ریال واریز کنید و ارز مورد نظر را بخرید. اگر هم نیاز به ابزارهای خاص خارجی دارید، میتوانید ارز را از صرافی داخلی خریده و به کیف پول شخصی (Wallet) منتقل کنید و در صرافیهای غیرمتمرکز (DEX) معامله کنید.
فناوری های مورد استفاده در احراز هویت KYC چیست؟
دیگر دوران فتوکپی گرفتن از شناسنامه و پست کردن آن گذشته است. امروزه فناوریهای دیجیتال با سرعت نور این پروسه را انجام میدهند. ابزارهای اصلی شامل موارد زیر هستند:
- فناوری های احراز هویت مبتنی بر رمز عبور: اولین لایه امنیتی.
- فناوری های احراز هویت مبتنی بر بیومتریک: استفاده از ویژگیهای بدنی.
- فناوری های احراز هویت مبتنی بر گواهی دیجیتال: شناسایی دستگاه کاربر.
- فناوری های احراز هویت مبتنی بر رمز الکترونیکی (E-Token): کدهای پویا.
بیایید نگاهی دقیقتر به این فناوریها بیندازیم.
فناوری های احراز هویت مبتنی بر رمز عبور
این همان نام کاربری و پسورد همیشگی است. البته امروزه این روش به تنهایی منسوخ شده است. صرافیهای مدرن از این روش فقط به عنوان کلید اولیه ورود استفاده میکنند و حتماً لایههای بعدی را روی آن سوار میکنند. رمزهای عبور ایستا به راحتی توسط هکرها حدس زده میشوند.
فناوری های احراز هویت مبتنی بر بیومتریک
این روش از چیزی که هستید استفاده میکند. اثر انگشت و اسکن چهره (FaceID) غیرقابل کپی هستند. وقتی با اثر انگشت وارد اپلیکیشن میشوید، در واقع از یکی از امنترین روشهای احراز هویت جهان استفاده کردهاید.
فناوری های احراز هویت مبتنی بر گواهی دیجیتال
وقتی با گوشی خود وارد میشوید، صرافی یک شناسنامه دیجیتال مخفی روی دستگاه شما نصب میکند. اگر هکری پسورد شما را بداند اما با دستگاه دیگری وارد شود، سیستم متوجه میشود که این دستگاه ناشناس است و اجازه ورود نمیدهد.
فناوری های احراز هویت مبتنی بر رمز الکترونیکی (E-Token)
این همان کد گوگل آتنتیکیتور (2FA) است. این کد هر ۶۰ ثانیه تغییر میکند. حتی اگر کسی رمز عبور شما را داشته باشد، بدون داشتن گوشی شما و این کد لحظهای، نمیتواند وارد حساب شود. این یکی از قویترین سدها در برابر هک است.
فناوری های پیشرفته احراز هویت KYC چیست؟
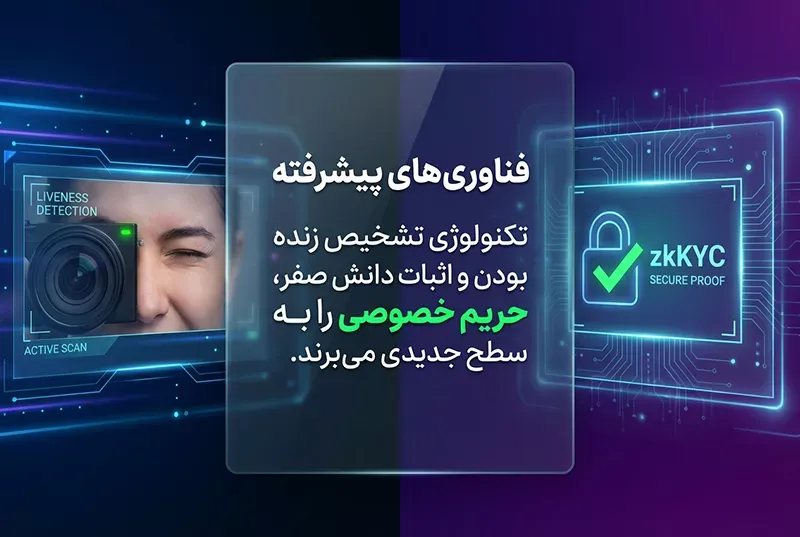
سال ۲۰۲۵ سال جهش تکنولوژی در حوزه امنیت است. اگر میخواهید بدانید آینده احراز هویت KYC چیست و چطور قرار است حریم خصوصی ما حفظ شود، باید با این مفاهیم آشنا شوید. اینها ترندترین موضوعات درباره احراز هویت KYC هستند:
- تشخیص چهره با Liveness Detection: تشخیص انسان زنده از عکس.
- هوش مصنوعی در تأیید اسناد: شکار مدارک فتوشاپ شده.
- احراز هویت مبتنی بر رفتار: شناسایی عادتهای کاربر.
- zkKYC (احراز هویت اثبات دانش صفر): حفظ حریم خصوصی.
تشخیص چهره با Liveness Detection
با پیشرفت “دیپفیک” (Deepfake)، ویدیوهای جعلی بسیار واقعی شدهاند. تکنولوژی “تشخیص زنده بودن” برای مقابله با این تهدید آمده است. این سیستم از شما میخواهد حرکات خاصی انجام دهید (مثلاً سرتان را به چپ بچرخانید یا پلک بزنید). همچنین از نور صفحه نمایش برای بررسی جریان خون زیر پوست صورت استفاده میکند (تکنولوژی غیرفعال). این یعنی هیچ ماسک سه بعدی یا ویدیوی ضبط شدهای نمیتواند این سیستم را فریب دهد.
هوش مصنوعی در تأیید اسناد
سیستمهای OCR جدید مجهز به هوش مصنوعی هستند که میتوانند هزاران نوع مدرک شناسایی از ۲۰۰ کشور جهان را بشناسند. این هوش مصنوعی بافت کاغذ، نوع فونت، فاصله حروف و کدهای امنیتی نامرئی روی کارت ملی را بررسی میکند. اگر کسی با فتوشاپ تاریخ تولد را عوض کرده باشد، این سیستم در کسری از ثانیه متوجه ناهماهنگی پیکسلها میشود. دقت این سیستمها اکنون به بالای ۹۹.۵ درصد رسیده است.
احراز هویت مبتنی بر رفتار
این فناوری بسیار جالب است. گوشی شما یاد میگیرد که شما چطور آن را در دست میگیرید، با چه سرعتی تایپ میکنید و چه زمانی از روز فعال هستید. اگر روزی گوشی شما دزدیده شود و سارق بخواهد وارد صرافی شود، سیستم متوجه میشود که “نحوه لمس صفحه” با الگوی همیشگی صاحب حساب فرق دارد و دسترسی را قطع میکند. این لایه امنیتی نامرئی ولی بسیار قدرتمند است.
zkKYC (احراز هویت اثبات دانش صفر)
این مهمترین ترند سال ۲۰۲۵ است. در روش سنتی شما باید عکس کارت ملی خود را به صرافی بدهید. اما در zkKYC (Zero-Knowledge KYC)، شما بدون اینکه مدرک خود را نشان دهید، ثابت میکنید که شرایط را دارید. چطور؟ فرض کنید یک دستگاه (بلاک چین) وجود دارد که مدرک شما را میبیند و فقط یک “تیک سبز” به صرافی میفرستد. صرافی فقط تیک سبز را میبیند و هیچ دسترسی به نام، آدرس یا عکس شما ندارد. این یعنی حفظ کامل حریم خصوصی کاربر در عین رعایت قانون.
چالش های احراز هویت KYC چیست؟
هیچ سیستمی بدون نقص نیست. کاربران و صرافیها همواره با چالشهایی در اجرای این فرآیند روبرو هستند. مهمترین چالشهای احراز هویت KYC شامل موارد زیر است:
- حریم خصوصی و امنیت اطلاعات: ترس از لو رفتن مدارک.
- تنوع مقررات جهانی: سردرگمی بین قوانین کشورهای مختلف.
- هزینه ها و زمان بر بودن: فشار روی سیستمها.
بیایید این چالشها را بررسی کنیم.
حریم خصوصی و امنیت اطلاعات
بزرگترین دغدغه کاربران این است: “اگر دیتابیس صرافی هک شود، اطلاعات من چه میشود؟” این ترس بجاست. متمرکز بودن اطلاعات در سرورهای سنتی یک نقطه ضعف است. به همین دلیل صرافیهای پیشرو اطلاعات هویتی را به صورت “هش شده” (کدگذاری غیرقابل بازگشت) ذخیره میکنند و دسترسی انسانی به آنها را تقریباً به صفر رساندهاند.
تنوع مقررات جهانی
قوانین KYC در اروپا با آسیا و آمریکا متفاوت است. این موضوع برای صرافیهای بینالمللی کابوس است و برای کاربران هم گیجکننده. مثلاً ممکن است یک صرافی امروز به ایرانیان سرویس دهد و فردا به خاطر فشار یک کشور دیگر، سرویس را قطع کند. این عدم هماهنگی جهانی (که گزارش FATF هم به آن اشاره کرده) یکی از دلایل اصلی است که پیشنهاد میشود کاربران ایرانی از صرافیهای تابع قوانین داخلی استفاده کنند.
هزینه ها و زمان بر بودن
اجرای KYC ارزان نیست. صرافیها هزینههای سنگینی برای سرویسهای استعلام هویت و سرورهای امنیتی میپردازند. همچنین پروسههای بررسی دستی زمانبر است. البته با ورود هوش مصنوعی، بخش زمان تا حد زیادی حل شده، اما هزینه زیرساختها همچنان بالاست که معمولاً صرافیها سعی میکنند این هزینه را خودشان تقبل کنند تا کاربر اذیت نشود.اجرای KYC ارزان نیست. صرافیها هزینههای سنگینی برای سرویسهای استعلام هویت و سرورهای امنیتی میپردازند. همچنین پروسههای بررسی دستی زمانبر است. البته با ورود هوش مصنوعی، بخش زمان تا حد زیادی حل شده، اما هزینه زیرساختها همچنان بالاست که معمولاً صرافیها سعی میکنند این هزینه را خودشان تقبل کنند تا کاربر اذیت نشود.
مزایای احراز هویت سریع در صرافی بالینکس
در بالینکس، ما تمام این دغدغهها را حل کردهایم. ما میدانیم زمان طلاست. سیستم احراز هویت بالینکس با بهرهگیری از هوش مصنوعی بومیسازی شده، مدارک شما را در کمتر از ۵ دقیقه پردازش و تایید میکند. برخلاف پلتفرمهای خارجی، ما با واقعیتهای مدارک ایرانی آشنا هستیم و فرآیند را برای هموطنان ساده کردهایم. امنیت دادههای شما با پروتکلهای نظامی رمزنگاری میشود و در سرورهای داخلی امن نگهداری میگردد. با بالینکس، شما ترکیبی از سرعت، امنیت و راحتی را تجربه میکنید.
در بالینکس، ما ارزش زمان شما را میدانیم. سیستم ما طوری طراحی شده که:
۱. سریع باشد: بررسی مدارک در هر ساعت از شبانهروز، زیر ۵ دقیقه انجام میشود.
۲. آسان باشد: رابط کاربری ساده است و شما را گیج نمیکند.
۳. امن باشد: اطلاعات شما با قویترین متدهای رمزنگاری محافظت میشود.
شما میتوانید با خیال راحت و با مدارک ایرانی، حسابی امن باز کنید و بدون محدودیت معامله کنید.
آنچه از مقاله احراز هویت KYC چیست آموختیم
در این مقاله به طور جامع بررسی کردیم که احراز هویت KYC چیست و چرا ستون اصلی امنیت در بازارهای مالی محسوب میشود. آموختیم که این فرآیند با استفاده از تکنولوژیهای پیشرفتهای مثل هوش مصنوعی و zkKYC، نه تنها مانع فعالیت کاربران نیست، بلکه سپری در برابر کلاهبرداران و پولهای کثیف است. برای کاربران ایرانی که با محدودیتهای بینالمللی مواجهاند، استفاده از پلتفرمهای داخلی که فرآیند KYC را سریع، امن و قانونی اجرا میکنند، هوشمندانهترین روش برای حفظ سرمایه است.
سوالات متداول درباره احراز هویت KYC
احراز هویت KYC چیست و چرا در صرافیهای ارز دیجیتال انجام میشود؟
این فرآیندی برای تایید هویت واقعی کاربران است که برای جلوگیری از کلاهبرداری، پولشویی و تامین امنیت سرمایه خودِ کاربران در برابر هک انجام میشود.
آیا انجام KYC در صرافیهای ایرانی اجباری است؟
بله، طبق دستور پلیس فتا و بانک مرکزی، تمامی پلتفرمهای مالی معتبر برای جلوگیری از تخلفات و اجاره حساب، باید کاربران خود را احراز هویت کنند.
در مراحل KYC چه اطلاعاتی از کاربر دریافت میشود؟
معمولاً اطلاعات پایه (کد ملی، تاریخ تولد)، شماره تماس، اطلاعات بانکی و تصویر مدارک شناسایی به همراه عکس سلفی دریافت میشود.
توجه!
محتوای این مقاله صرفاً برای اهداف آموزشی و اطلاعرسانی تهیه شده و بههیچعنوان توصیه مالی یا سرمایهگذاری نیست. قبل از هرگونه تصمیمگیری مالی، حتماً با مشاوران حرفهای مشورت کنید.
قیمت ارزهای محبوب

۱۰,۲۲۸,۱۲۹,۲۸۱
۳,۱۲٪

۴۲۰,۶۱۱,۱۴۳
۱,۸۳٪


۱۰,۲۲۸,۱۲۹,۲۸۱
۱,۸۳٪
پیشنهاد مطالعه
آخرین اخبار